Te estafaron: qué hacer en las primeras horas
Te llegó una notificación, quisiste pagar con tu tarjeta y te dijeron «Sin fondos» o entraste a la app del banco y al ver tu saldo te pusiste pálido. Descubriste que te sacaron plata de la cuenta, que hicieron una transferencia que no reconocés o que sacaron un préstamo a tu nombre. Lo primero y más importante es actuar rápido, pero bien.
Dos cosas antes de empezar.
No es tu culpa. Las estafas actuales están diseñadas por gente que hace esto todo el día, con guiones probados sobre miles de víctimas. Caer no te hace descuidado.
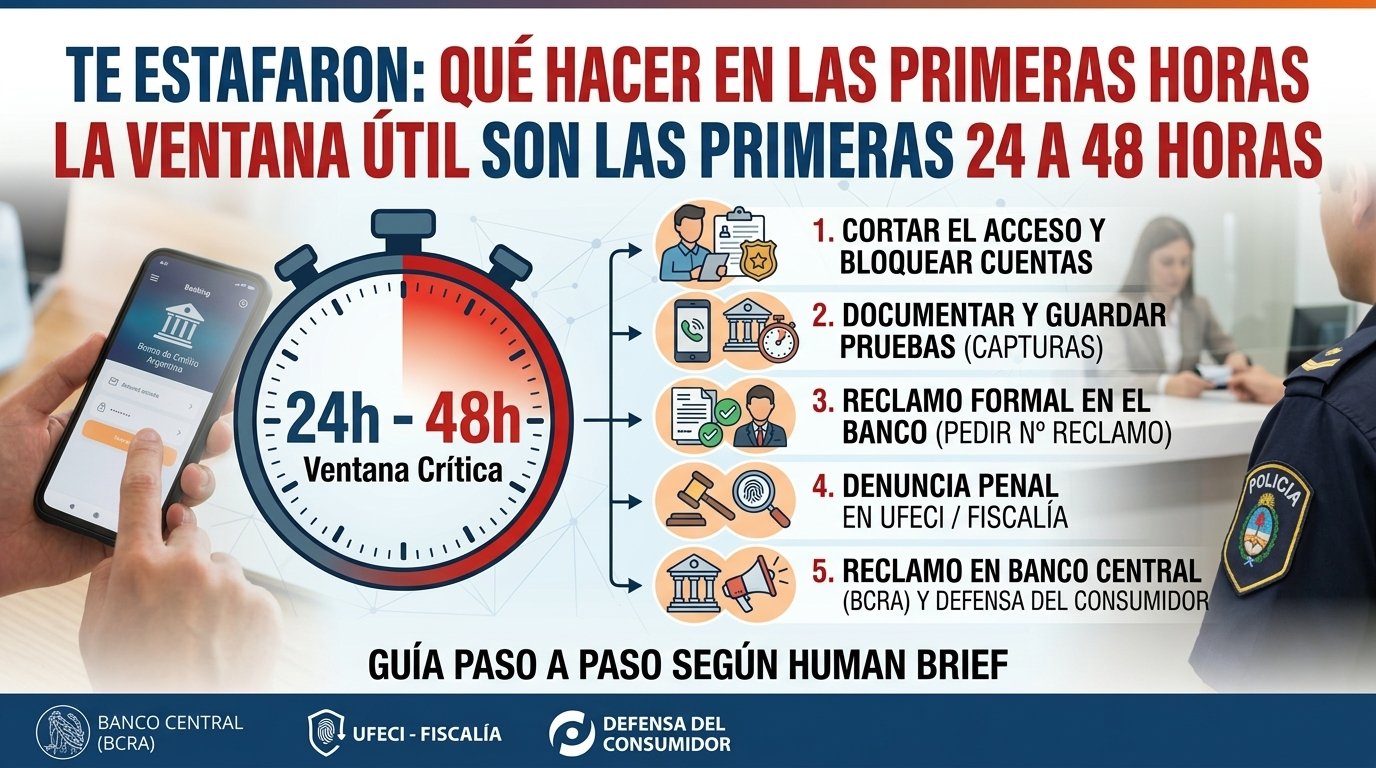
El tiempo importa más que cualquier otra cosa. Los especialistas coinciden en que la ventana útil son las primeras 24 a 48 horas: es el margen en el que el sistema financiero todavía puede llegar a congelar fondos o revertir operaciones. Cuanto más tiempo pasa, menos chances de poder hacer algo.
Vamos por partes y en orden de prioridad:
1. Cortar el acceso
Antes que nada, frená al que está adentro.
Llamá a tu banco o entrá a la app y pedí:
- Bloqueo del acceso al homebanking y a la aplicación
- Bloqueo o baja de las tarjetas de débito y crédito
- Bloqueo del usuario en billeteras virtuales
El BCRA lo pone como primer paso de su procedimiento oficial: solicitar medidas de protección y dejar registro formal del reclamo.
Si instalaste alguna aplicación que te pidieron por teléfono, desinstalala ya. Una de las modalidades más frecuentes que detectó el Banco Central consiste en pedirle a la víctima que instale una app «para verificar su identidad» o «solucionar un problema con la cuenta». Ese software le da al estafador control remoto del teléfono: incluyendo el acceso al homebanking.
Ningún banco ni organismo público te pide instalar aplicaciones externas para hacer un trámite.
Si compartiste claves, cambiá las contraseñas desde otro dispositivo, no desde el que puede estar comprometido.
2. Documentar todo, ya
No pierdas tiempo contando lo que pasó: mientras hablás, el estafador está borrando la conversación. Primero guardá las pruebas, después avisá.
Te comparto una lista de cosas que es importante que registres con capturas de pantalla:
- La conversación completa de WhatsApp, incluido el número y el perfil
- Los correos, con el remitente completo visible
- Los links en los que hiciste clic
- Los comprobantes de las transferencias
- Los movimientos de la cuenta
- El chat o el número de reclamo con el banco
Tratá de guardar todas las capturas en un lugar que no sea el teléfono afectado (podrías enviárselas a un familiar de confianza, por ejemplo).
3. Reclamo formal en el banco
Solamente con llamar no alcanza. Necesitás un reclamo formal con número asignado.
Ese número es la llave de todo lo que viene después: sin él no podés escalar al Banco Central ni a Defensa del Consumidor.
Pedí y guardá:
- El número de reclamo
- La constancia (comprobante, correo o captura)
- Copia de lo que presentaste
Describí las operaciones con precisión: fecha, monto, canal y tipo de transacción.
4. Denuncia penal
En paralelo, hacé la denuncia. Es un delito y corresponde denunciarlo. Además, también le da más peso a tu reclamo.
UFECI — Unidad Fiscal Especializada en Ciberdelincuencia, del Ministerio Público Fiscal:
- Teléfono: (011) 5071-0040 / 0041
- Correo: denunciasufeci@mpf.gov.ar
- Web: mpf.gob.ar/ufeci
En la Ciudad de Buenos Aires también podés denunciar ante la UFEDyCI, en mpfciudad.gob.ar. Si estás en otra provincia, corresponde la fiscalía de tu jurisdicción.
Adjuntá todo lo que documentaste en el paso 2.
5. Si el banco no resuelve: el Banco Central
Acá es donde mucha gente abandona, y es donde conviene insistir.
El BCRA interviene como segunda instancia. Para presentar el reclamo necesitás:
- Haber reclamado antes en la entidad
- Que hayan pasado al menos 10 días hábiles desde ese reclamo sin solución o con una respuesta insatisfactoria
- Número de reclamo de la entidad
- Copia del reclamo inicial y de la respuesta, si la hubo
- DNI, frente y dorso
- Descripción de las operaciones
El trámite es gratuito y se hace online desde el sitio del BCRA, en la sección de servicios y trámites, eligiendo «Reclamo por fraude o estafa».
Si después de eso el problema sigue, el BCRA deriva el caso a la Dirección Nacional de Defensa del Consumidor, que también podés contactar directamente:
- Línea gratuita: 0800-666-1518
- Correo: consultas@consumidor.gob.ar
Defensa del Consumidor convoca a una audiencia de conciliación con la empresa. En muchos casos, la sola intervención del Estado alcanza para que devuelvan el dinero.
6. Avisá a tu entorno
Si te tomaron la cuenta de WhatsApp o de una red social, el estafador va a usarla para pedirle plata a tus contactos haciéndose pasar por vos. Avisá por otro canal cuanto antes.
Los peores errores que podés cometer
Esperar a ver si se resuelve solo. La ventana de 48 horas se cierra.
No pedir el número de reclamo. Sin eso, el camino administrativo se termina.
Borrar los mensajes por bronca o vergüenza. Son la prueba.
Contestarle al estafador. No sirve de nada y le confirma que el número está activo.
Pagar para «recuperar» el dinero. Existe una segunda estafa que apunta a las víctimas de la primera: alguien aparece ofreciendo recuperar los fondos a cambio de un adelanto. Nadie recupera dinero cobrando por adelantado.
La realidad
No siempre se recupera la plata. Depende de cuánto tardaste, del monto, de si el dinero ya salió del sistema y de la respuesta del banco.
Pero la diferencia entre denunciar y no denunciar no es solo tu caso. Muchas víctimas nunca denuncian porque no saben dónde, porque creen que el monto no lo justifica o porque dan por perdido el dinero. Fiscales y especialistas coinciden en que el número real de víctimas es bastante mayor al que reflejan las estadísticas oficiales.
Si no denunciás, es como si nunca hubiera ocurrido.
Human Brief no brinda asesoramiento legal ni gestiona casos individuales. Esta guía es informativa y describe procedimientos oficiales vigentes al momento de publicación; verificá los datos de contacto en los sitios de los organismos.
Fuentes: Banco Central de la República Argentina (procedimiento de reclamo por fraude o estafa); Ministerio Público Fiscal (UFECI); Dirección Nacional de Defensa del Consumidor.
